النشرة الإحصائية للبنك المركزي السعودي تكشف ملامح الاقتصاد في يوليو 2026
اقتصاد سعودي يحافظ على قوة القاعدة النقدية والمصرفية مع تحولات في السيولة والودائع
كشفت النشرة الإحصائية للبنك المركزي السعودي لشهر يوليو 2026 عن اقتصاد يحتفظ بقاعدة نقدية ومصرفية قوية، لكنه يشهد تحولات في اتجاه السيولة وتكلفتها، حيث تراجعت الودائع والسيولة خلال الشهر بينما نما تمويل القطاع العام بوتيرة أسرع من القطاع الخاص.
بلغ عرض النقود بمفهومه الواسع «ن3» نحو 3.364 تريليون ريال، منخفضًا 0.6% عن يونيو، لكنه ارتفع 8.2% عن يوليو 2025 ونحو 6.2% منذ نهاية العام. ويضم هذا المؤشر النقد المتداول خارج المصارف، والودائع تحت الطلب، والودائع الزمنية والادخارية، والودائع الأخرى شبه النقدية. وعندما تنمو السيولة بالتوازي مع النشاط الحقيقي، فإنها تدعم الاستثمار والاستهلاك، أما عندما تسبق قدرة الاقتصاد على إنتاج السلع والخدمات، فقد تتجه إلى التضخم أو المضاربة في الأصول.
وصل إجمالي الودائع المصرفية إلى 3.113 تريليون ريال، متراجعًا 0.6% خلال الشهر، لكنه ارتفع 8.6% سنويًا. وارتفعت الودائع الزمنية والادخارية إلى 1.399 تريليون ريال، بنمو سنوي يقارب 24.6%، بينما بلغت الودائع تحت الطلب 1.440 تريليون ريال وتراجعت بنحو 0.5%. وهذا يعني أن المودعين أصبحوا أكثر بحثًا عن العائد، وأن الأموال تنتقل من الحسابات الجارية المنخفضة التكلفة إلى الودائع لأجل، مما يرفع تكلفة الأموال على البنوك.
ارتفعت أصول المصارف إلى 5.188 تريليون ريال، بزيادة شهرية قدرها 0.6% وسنوية قدرها 7.3%. وجاء جزء من النمو من زيادة المطلوبات على القطاع العام وارتفاع الموجودات الأجنبية، بينما استقرت المطلوبات على القطاع الخاص تقريبًا. هذه التركيبة تقلل بعض مخاطر الائتمان، لكنها قد تعني أن التمويل الجديد لا يصل بالسرعة نفسها إلى الشركات الخاصة.
بلغت مطلوبات المصارف من القطاع الخاص 3.266 تريليون ريال، بنمو سنوي قدره 5.6%، مع استقرار شبه كامل خلال يوليو. وسجل تمويل الصحة والعمل الاجتماعي نموًا بنحو 27.2%، والكهرباء والغاز والمياه 24.5%، والنقل والتخزين 13.2%، والأنشطة العقارية 10.5%. وفي المقابل، نما تمويل الأفراد 4.1%، والصناعة التحويلية 5.1%، والتشييد 2.9%.
ارتفعت مطلوبات المصارف من القطاع العام إلى 944.7 مليار ريال، بزيادة شهرية قدرها 1.6% وسنوية قدرها 9.8%. ويتكون هذا الرصيد من الائتمان الممنوح للمؤسسات العامة، إضافة إلى السندات والصكوك الحكومية وشبه الحكومية التي تحملها المصارف. ويوفر التمويل الحكومي للبنوك أصلًا عالي الجودة ودخلًا منتظمًا، ويساعدها على إدارة السيولة.
بلغت أرباح المصارف التراكمية قبل الزكاة والضرائب 62.5 مليار ريال بنهاية يوليو، مقارنة بنحو 59.2 مليار ريال في الفترة المماثلة، بنمو 5.5%. وتكشف الأرباح قدرة النظام المصرفي على توليد رأس المال وتحمل المخصصات وتمويل التوسع. وتظهر أحدث مؤشرات السلامة المالية المتاحة للربع الأول من 2026 معدل كفاية رأس مال عند 20.9%، ونسبة للشريحة الأولى عند 19.2%، وقروضًا متعثرة عند 1.1% من إجمالي القروض، وعائدًا على الأصول عند 2.2%، وعائدًا على حقوق الملكية عند 14%.
بلغت مبيعات نقاط البيع 62.9 مليار ريال، مرتفعة 9.3% عن يونيو و6.7% عن يوليو 2025. وسجلت التجارة الإلكترونية عبر بطاقات مدى 37.6 مليار ريال، بنمو شهري قدره 11.9% وسنوي قدره 26%. ولا يشمل الرقم العمليات المنفذة عبر البطاقات الأخرى، لكنه يكشف اتجاهًا واضحًا نحو التطبيقات والمواقع والمحافظ الرقمية.
بلغ التضخم السنوي 1.7% في يوليو، وهو مستوى معتدل مقارنة بنمو السيولة والإنفاق. ويحدد التضخم مقدار ما يتبقى من نمو الأجور والمبيعات بعد تغير الأسعار. لكن السكن والمياه والكهرباء والغاز بقي مصدر الضغط الأكبر، إذ ارتفع مؤشره 4.2% سنويًا. ويستحوذ السكن على جزء مهم من ميزانية الأسرة، لذلك يمتص ارتفاعه جزءًا من الدخل المتاح للإنفاق على السلع والخدمات الأخرى.
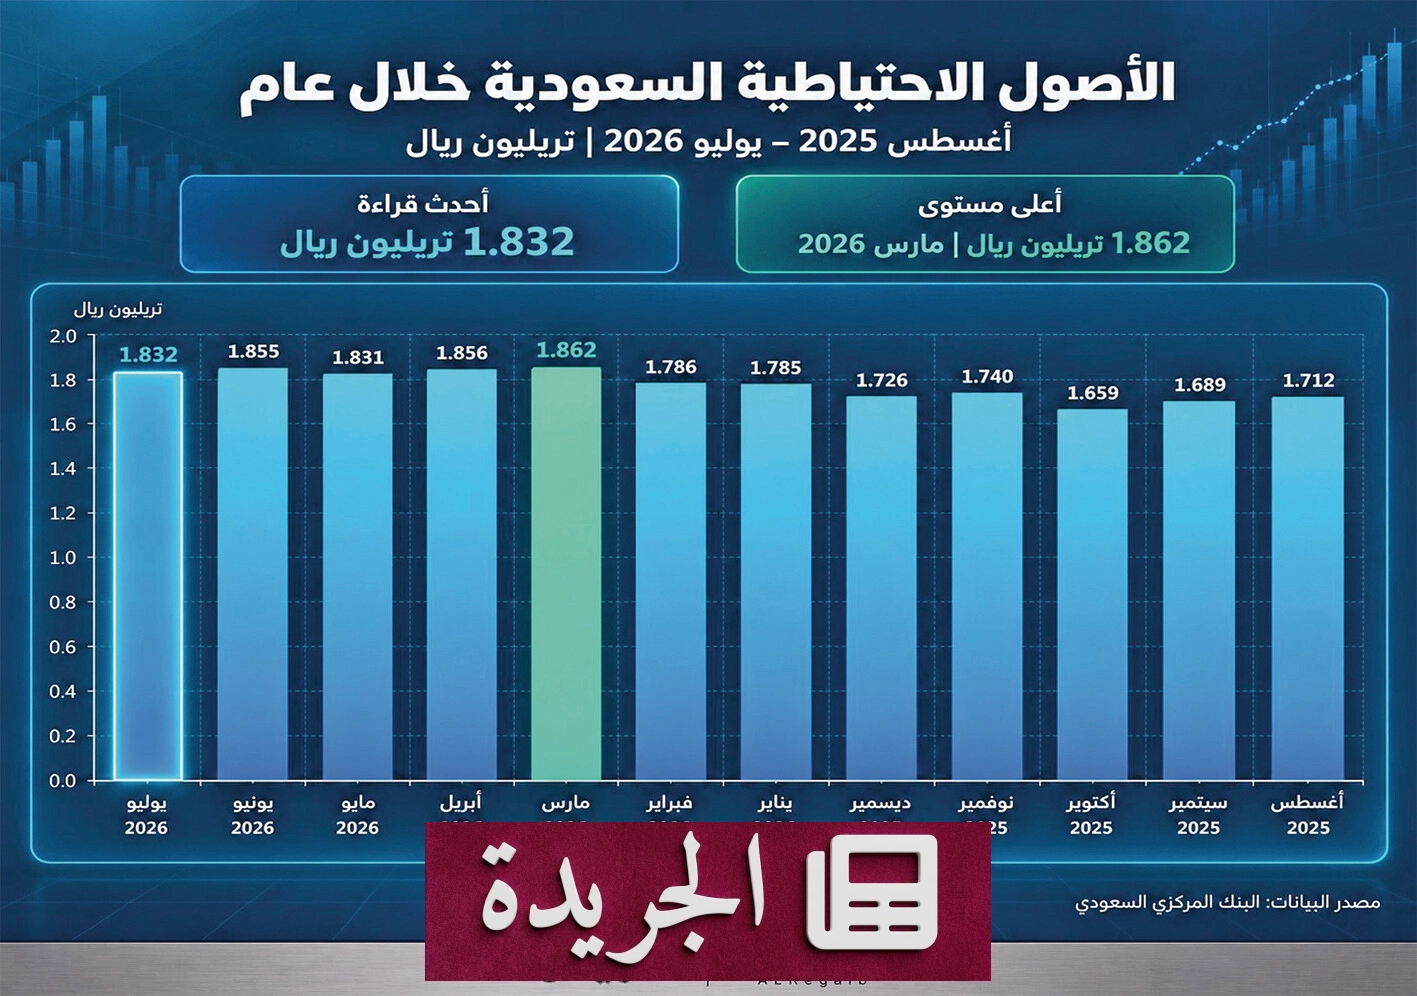
بلغت الأصول الاحتياطية للبنك المركزي السعودي 1.832 تريليون ريال في يوليو، منخفضة 22.2 مليار ريال أو 1.2% عن يونيو، لكنها ارتفعت 10% مقارنة بيوليو 2025. وتتكون الاحتياطيات من الذهب النقدي، وحقوق السحب الخاصة، ووضع الاحتياطي لدى صندوق النقد الدولي، والنقد الأجنبي والودائع في الخارج، والاستثمارات في الأوراق المالية الأجنبية. وتبدأ أهمية الاحتياطيات من دعم استقرار الريال وربطه بالدولار، كما توفر هامش أمان للاقتصاد الخارجي.
تظهر الصورة الكلية أن قوة القطاع المصرفي والمركز الخارجي تمنح الاقتصاد قدرة جيدة على مواجهة التقلبات، لكن استمرار هذه القوة يعتمد على كيفية توظيف السيولة. نمو الودائع السنوي يوفر قاعدة تمويل مهمة، إلا أن انتقالها إلى الآجال يرفع التكلفة. وفي الوقت نفسه، فإن نمو تمويل القطاع العام بسرعة تفوق الائتمان الخاص قد يغير أولويات توظيف الأموال داخل البنوك. أما نمو نقاط البيع والتجارة الإلكترونية بمعدلات أعلى من التضخم، فيدعم تماسك الطلب المحلي، لكنه لا يلغي الضغط الذي يسببه السكن على ميزانيات الأسر.
تقدم نشرة يوليو صورة اقتصاد يتمتع بسيولة واسعة، واحتياطيات خارجية قوية، وقطاع مصرفي مربح وعالي الملاءة، ونشاط استهلاكي رقمي متنامٍ، وتضخم عام تحت السيطرة. لكنها تكشف في الوقت نفسه تحولات تستحق المتابعة: الودائع الأعلى تكلفة تنمو بسرعة، والائتمان الخاص يتباطأ نسبيًا، وتمويل القطاع العام يتقدم بوتيرة أسرع، والسكن يظل مصدر الضغط الأكبر على المستهلك. الأصول الاحتياطية هي نقطة القوة الأوضح في الجانب الخارجي.
تحليل ذكي:
تكشف النشرة الإحصائية للبنك المركزي السعودي لشهر يوليو 2026 عن اقتصاد سعودي يحافظ على قاعدة نقدية ومصرفية قوية، لكنه يواجه تحولات هيكلية في السيولة والودائع. فبينما تنمو الأصول الاحتياطية والودائع الزمنية بوتيرة متسارعة، يتراجع تمويل القطاع الخاص نسبيًا لصالح القطاع العام، مما قد يؤثر على توزيع الائتمان في الاقتصاد. كما أن ارتفاع تكلفة الأموال بسبب انتقال الودائع إلى آجال أطول يشكل تحديًا للبنوك، في ظل استمرار نمو الإنفاق الاستهلاكي عبر القنوات الرقمية. وتظل الأصول الاحتياطية، رغم تراجعها الشهري، عند مستويات مرتفعة تدعم استقرار الريال وتمويل الاحتياجات الخارجية.
ملخص الخبر:
- عرض النقود «ن3» بلغ 3.364 تريليون ريال، منخفضًا 0.6% عن يونيو لكنه ارتفع 8.2% سنويًا.
- إجمالي الودائع المصرفية 3.113 تريليون ريال، متراجعًا 0.6% شهريًا لكنه ارتفع 8.6% سنويًا.
- أصول المصارف بلغت 5.188 تريليون ريال بزيادة 0.6% شهريًا و7.3% سنويًا.
- مطلوبات المصارف من القطاع الخاص 3.266 تريليون ريال، بنمو سنوي 5.6% ومستقرة في يوليو.
- مطلوبات المصارف من القطاع العام 944.7 مليار ريال، بزيادة 1.6% شهريًا و9.8% سنويًا.
- أرباح المصارف 62.5 مليار ريال بنهاية يوليو، بزيادة 5.5% عن الفترة المماثلة.
- مبيعات نقاط البيع 62.9 مليار ريال، بزيادة 9.3% عن يونيو و6.7% عن يوليو 2025.
- التجارة الإلكترونية عبر بطاقات مدى 37.6 مليار ريال، بزيادة 11.9% شهريًا و26% سنويًا.
- التضخم السنوي 1.7%، بينما ارتفع مؤشر السكن 4.2% سنويًا.
- الأصول الاحتياطية 1.832 تريليون ريال، منخفضة 1.2% عن يونيو لكنها ارتفعت 10% سنويًا.
التعليقات (0)
أضف تعليقك